Comprar una casa de 3 millones en Marbella: impuestos y presupuesto
Un precio de 3 millones de euros es el punto de partida. En los ejemplos generales siguientes, los impuestos añaden 210.000 € a una reventa o 336.000 € a una primera entrega que cumpla los supuestos indicados, antes de honorarios y otros gastos.
En esta guía
Cuando un comprador dice que su presupuesto es de 3 millones de euros, pueden comenzar dos búsquedas diferentes. Una busca una vivienda con ese precio y reserva dinero adicional para adquirirla. La otra incluye dentro de los 3 millones la casa, los impuestos, el asesoramiento y la preparación para instalarse. Aclarar qué significa tu cifra hace que la selección sea más útil desde el principio.
En Marbella corresponde considerar el marco tributario de Andalucía. La vía depende de la operación, no simplemente del estilo de la casa o de que se haya cambiado la cocina. El Ministerio de Consumo describe la distinción habitual entre segunda mano sujeta a transmisiones patrimoniales y primera entrega del promotor sujeta a IVA y, normalmente, AJD. Tu asesor debe establecer cuál corresponde a la compra propuesta.
Esta guía desarrolla dos ejemplos de 3 millones con supuestos expresos y añade las preguntas necesarias para preparar un presupuesto personal completo. También explica por qué la base imponible, las fechas de pago y el mantenimiento merecen sus propias líneas. Los inmuebles del catálogo que aparecen después ilustran opciones alrededor de ese rango; no se les atribuye un régimen fiscal a partir del anuncio.
Precios e impuestos de adquisición ilustrativos: otros gastos excluidos
| Operación supuesta | Impuestos calculados | Precio más estos impuestos |
|---|---|---|
| Segunda mano: precio y base ITP de 3.000.000 € | ITP 7% = 210.000 € | 3.210.000 € |
| Primera entrega: precio y bases IVA y AJD de 3.000.000 € | IVA 10% + AJD 1,2% = 336.000 € | 3.336.000 € |
| Segunda mano: precio de 3.000.000 €; valor de referencia y base ITP de 3.200.000 € | ITP 7% sobre 3.200.000 € = 224.000 € | 3.224.000 € |
| Segunda mano: precio y base ITP de 2.750.000 € | ITP 7% = 192.500 € | 2.942.500 € |
Define el presupuesto y la operación antes de aplicar un porcentaje
Anota cuatro cantidades por separado: precio del inmueble, impuestos de adquisición, otros gastos de compra y reserva que quieres conservar después. Si hay financiación, distingue el préstamo de tus fondos propios. Así todas las personas que trabajan en la búsqueda compartirán la misma definición de lo asumible, sin confundir el límite de precio con el dinero necesario para completar la operación.
Nuestros ejemplos principales se refieren a una persona física que adquiere vivienda ordinaria, sin tipo reducido, exención ni recuperación de IVA. No describen compras de sociedades, suelo para desarrollar, locales comerciales o estructuras de titularidad especiales. El precio supuesto no incluye impuestos y las bases pertinentes coinciden con él salvo que se indique otro valor. Estos supuestos importan tanto como los porcentajes.
Solicita información sobre el vendedor, las transmisiones anteriores y los elementos incluidos. Una casa recién reformada no constituye automáticamente una primera entrega a efectos del IVA. La palabra nueva en un folleto tampoco resuelve la cuestión. Confirma la vía tributaria antes de comparar dos viviendas utilizando un coste final estimado.
El ejemplo general de segunda mano: 210.000 € de ITP
La Junta de Andalucía publica un tipo general del 7% para Transmisiones Patrimoniales Onerosas, habitualmente denominado ITP en una compraventa de vivienda. Con una base imponible supuesta de 3.000.000 €, el cálculo es 3.000.000 € × 7% = 210.000 €. El precio más este impuesto suma 3.210.000 €.
Esa cifra termina en el subtotal fiscal. Todavía hay que añadir honorarios, gastos de la operación, posible financiación y preparación de la casa. Mantén esas partidas visibles aunque no estén presupuestadas. Una casilla vacía representa una cuestión pendiente, no un coste cero, y debe seguir presente al decidir cuánto ofrecer por la propiedad.
No sumes a esta reventa ordinaria sujeta a ITP la cuota porcentual de AJD del ejemplo de vivienda nueva como si ambas vías se aplicaran juntas. Las condiciones legales de esa cuota de AJD la diferencian de una transmisión sujeta a TPO. Eso no significa que desaparezcan los gastos documentales o notariales. Pide que el asesor identifique las partidas reales de la previsión de cierre.
Primera entrega: 300.000 € de IVA y 36.000 € de AJD
La AEAT indica el tipo general del 10% de IVA para las ventas de vivienda que correspondan. El tipo general de la cuota porcentual de AJD en Andalucía es del 1,2%. Suponiendo una primera entrega sujeta a ambos, con precio y bases de 3.000.000 €, resultan 300.000 € de IVA y 36.000 € de AJD: 336.000 € de impuestos y un subtotal de 3.336.000 €.
La diferencia frente al ejemplo general de segunda mano es de 126.000 €, antes de otros gastos. Compara dos modelos fiscales, no demuestra que un inmueble sea mejor compra. El equipamiento terminado, la distribución necesaria y las obras posteriores pueden cambiar la decisión más amplia. Valora esos aspectos junto a un tratamiento fiscal correctamente identificado.
Pide un desglose escrito que aclare si el IVA está incluido en las cifras recibidas. Encarga el análisis de muebles suministrados aparte, aparcamientos, trasteros y otros elementos según sus condiciones reales; no apliques indiscriminadamente el tipo residencial a todo un paquete. Los 36.000 € de AJD dependen también de la base supuesta, que necesita su propia comprobación.
Comprueba la base antes de convertir un descuento en ahorro fiscal
Catastro explica que el valor de referencia influye en la base imponible y que, para ITP, prevalece un valor declarado o precio pactado superior. También distingue ese valor de referencia del valor catastral utilizado para el IBI. Pide al asesor que obtenga la información pertinente para el inmueble y la fecha de la operación.
Supongamos una reventa con precio de 3.000.000 €, pero valor de referencia aplicable y base ITP de 3.200.000 €. Al 7%, el impuesto ilustrativo sería de 224.000 €. El subtotal de precio e impuesto ascendería a 3.224.000 €, 14.000 € más que en el primer ejemplo. Es un supuesto inventado para explicar el cálculo, no una valoración de ninguna vivienda del catálogo.
La normativa del ITP también contempla casos sin valor de referencia certificable y fija un mínimo de valoración para determinados cálculos inmobiliarios de AJD. La ausencia de ese dato no permite elegir cualquier base. Solicita una valoración documentada y asesoramiento sobre el procedimiento aplicable si se discrepa del valor. No cuentes con que una futura impugnación financie la firma.
Sustituye la provisión genérica por presupuestos concretos
Prepara el siguiente bloque por servicios y conceptos: asesoramiento jurídico y fiscal, inspección técnica, gastos notariales y registrales, tramitación, traducciones y poderes cuando sean necesarios. Confirma qué partidas hacen falta, quién las soporta y qué comprende cada propuesta. En servicios profesionales, pregunta si el total incluye el IVA aplicable y los gastos externos.
Si un asesor cobra un porcentaje, anota tanto el tipo como su resultado en euros y el alcance del encargo. ¿El servicio acaba al firmar o incluye declaraciones fiscales y seguimiento de la inscripción? ¿Qué actuaciones se cobran aparte? Una descripción escrita permite comparar propuestas de honorarios por su contenido, no solo por la cifra inicial.
Consulta separadamente cualquier acuerdo de intermediación por cuenta del comprador, comisiones de transferencia y cambio de divisa. No traslades automáticamente a tu operación la comisión habitual de otro caso. Al recibir presupuestos, sustituye las provisiones correspondientes para evitar duplicidades. Mantén un margen de planificación elegido por ti y claramente identificado, sin presentarlo como un tributo o tarifa oficial.
Separa los gastos hipotecarios de los de compraventa
El Banco de España subraya que el reparto legal de gastos de formalización hipotecaria se refiere al préstamo, no a la compraventa. Su orientación atribuye la tasación al prestatario y determinados gastos de documentación del préstamo a la entidad. Confirma cómo se aplican las reglas y la oferta bancaria a tu financiación.
Si vas a financiar, prepara dos cuadros: el presupuesto total de adquisición y el efectivo propio necesario en cada momento. Registra el préstamo propuesto, las condiciones de disposición y los fondos restantes para impuestos y gastos. Una posible hipoteca no elimina la necesidad de saber cuándo estará disponible el dinero y qué requisitos siguen pendientes.
Distingue tasación, aprobación bancaria y estado de la propiedad. Pregunta al banco y a tus asesores qué falta antes de confiar en esa financiación para un plazo contractual. Si tus ahorros están en otra moneda, pide las condiciones de conversión y una estimación de los euros que llegarían. No contabilices un cambio orientativo como cantidad ya confirmada en la cuenta de la operación.
Sitúa anticipos, firma e impuestos en un mismo calendario
Un pago a cuenta del precio pactado debe reflejarse dentro de ese precio en el presupuesto, en lugar de sumarse otra vez. Pide al abogado que confirme el tratamiento de cada reserva o anticipo conforme al acuerdo real. Cualquier honorario independiente debe tener su propia línea, con destinatario y concepto.
La ayuda de la Junta para el modelo 600 indica un plazo general de dos meses desde el día siguiente al devengo para presentar y pagar. Encarga al profesional determinar el devengo y vencimiento aplicables; no supongas que todos los plazos comienzan al recoger las llaves. Los pagos de IVA y los posibles anticipos por etapas necesitan su propio calendario.
Para cada transferencia, registra importe, destinatario, fecha y justificante esperado. Concilia las provisiones de fondos con facturas finales y comprobantes tributarios. Esta lista práctica permite comprobar que el efectivo estará disponible cuando haga falta, aunque parte de la tramitación se complete después de la firma. Aclara también quién explicará y devolverá, cuando corresponda, el saldo de una provisión no consumida.
Un vendedor no residente puede cambiar el reparto de los pagos
La AEAT explica la obligación del adquirente de retener e ingresar el 3% de la contraprestación acordada en una compra sujeta a esa obligación a un no residente, mediante el modelo 211 y a cuenta del impuesto del vendedor. El asesor debe determinar la residencia fiscal del transmitente y las excepciones aplicables.
En un supuesto sencillo de 3.000.000 € totalmente sujeto a retención, el 3% son 90.000 €. Se detraen de la contraprestación pactada para ingresarlos en Hacienda, en lugar de añadir otros 90.000 € al precio. La distribución real debe considerar anticipos, cargas y demás ajustes acordados, por lo que corresponde incorporarla al cálculo de cierre del abogado.
Aquí importa la situación del vendedor, no únicamente el pasaporte del comprador. Pregunta quién prepara la declaración, realiza el ingreso y facilita los justificantes. No trates la retención como descuento o dinero disponible para amueblar. El asesor también debe revisar posibles obligaciones municipales u otros ajustes, sin convertir este único porcentaje en todo el análisis de una compra a un no residente.
Si 3 millones es el límite total, busca por debajo
Calcula desde el importe total que puedes comprometer. En la vía ilustrativa de segunda mano, un precio de 2.750.000 € y la misma base generan 192.500 € de ITP y un subtotal de 2.942.500 €. Dentro de un límite de 3 millones quedan 57.500 € para todos los demás gastos y la reserva que quieras incluir. Eso no acredita que el remanente sea suficiente.
En otra comparación puramente hipotética, una primera entrega a 2.650.000 €, con bases IVA y AJD iguales al precio, produce 265.000 € de IVA y 31.800 € de AJD. El subtotal es 2.946.800 €, dejando 53.200 € antes de otras partidas. Ninguno de los ejemplos recomienda una oferta ni pronostica honorarios: muestran por qué un mismo presupuesto global puede implicar distintos límites de búsqueda.
Cuando tengas propuestas reales, revisa conjuntamente el límite y la selección. Decide si mobiliario, reparaciones inmediatas, financiación y reserva de mantenimiento del primer año deben caber en la suma disponible. Mantenerlo explícito evita que un precio aparentemente asumible consuma dinero que ya necesitabas para otra parte de la mudanza.
Tres ejemplos del catálogo alrededor del rango de búsqueda
Monte Paraiso 10D se anuncia por 2.500.000 € en la Milla de Oro de Marbella, con cuatro dormitorios, 275 m² construidos y 80 m² de terrazas. Su formato de apartamento invita a preguntar por servicios compartidos y presupuesto comunitario junto al cálculo de adquisición.
Villa Riva, en Nueva Andalucía, se ofrece por 2.775.000 €, con cuatro dormitorios, 264 m² construidos, 151 m² de terrazas y parcela de 390 m². Compara los espacios exteriores privados y las instalaciones con los servicios que contratarías después.
La Quinta 193 se ofrece por 2.950.000 € en Benahavís, municipio distinto y próximo a Marbella. El catálogo indica cuatro dormitorios, 373 m² construidos, 122 m² de terrazas y parcela de 1.035 m². Son precios de oferta, no propuestas de 3 millones con todo incluido. Régimen tributario, bases, disponibilidad y costes finales deben confirmarse individualmente; la tabla fiscal hipotética anterior no constituye un presupuesto de estas propiedades.
| Propiedad | Precio de oferta | Construido | Terrazas | Parcela |
|---|---|---|---|---|
| Monte Paraiso 10D | 2.500.000 € | 275 m² | 80 m² | — |
| Villa Riva | 2.775.000 € | 264 m² | 151 m² | 390 m² |
| La Quinta 193 | 2.950.000 € | 373 m² | 122 m² | 1.035 m² |
Selección del catálogo Amalthea. Los precios de oferta y la disponibilidad requieren confirmación; no son estadísticas de precios de la zona. Las superficies siguen las definiciones del catálogo y deben confirmarse con la documentación. Un guion indica que no se aporta una cifra.
Mantén visible el primer año como propietario
El presupuesto de adquisición debe conectarse con un plan de mantenimiento separado. Solicita datos actuales de cuotas comunitarias, recibos locales, seguros, suministros y servicios contratados. Pregunta a qué periodo corresponde cada cifra y qué incluye. Una cuota mensual, un cargo anual y una sustitución puntual no deberían compartir columna sin explicación.
Prepara un encargo para el primer año según el uso previsto. Una vivienda permanente, una base estacional y una casa en obras necesitan soluciones distintas. Identifica quién cuidará jardín, piscina e instalaciones entre visitas y pide presupuestos de lo que realmente contratarías. El mobiliario y las modificaciones de la casa necesitan su propio alcance y estimación.
Consulta las obligaciones fiscales personales recurrentes con un profesional que conozca tu residencia y estructura de titularidad. No las extrapoles de esta comparación de impuestos de adquisición. Separar las obligaciones periódicas permite valorar si mantener la vivienda seguirá siendo cómodo después de la firma y si la reserva elegida encaja con tus circunstancias. Si hace falta, ajusta el rango de búsqueda antes de comprometerte.
Solicita un presupuesto conciliado antes de comprometerte
Reúne los datos en un presupuesto fechado con supuestos, importes confirmados y partidas pendientes. Pide a los asesores que identifiquen régimen y bases, expliquen cómo se contabilizan los pagos anteriores y asignen responsables a cada actuación. Conserva propuestas y documentos de apoyo para poder seguir cualquier cambio posterior.
Compara después las viviendas con una misma definición del coste total. Un precio anunciado menor no resuelve la elección, ni un subtotal fiscal mayor describe la calidad de la casa. La decisión debe conectar tu vida prevista en Marbella con una compra que comprendes y puedes financiar según el calendario acordado. Actualiza las cifras cuando cambien inmueble, precio, estructura o normativa aplicable.
- Límite de precio y presupuesto total disponible constan por separado.
- Impuestos, bases y supuestos están confirmados para la operación.
- Honorarios, anticipos y retenciones se cuentan una sola vez y con el destinatario correcto.
- Se incluyen fechas de pago y reserva para la vivienda tras la compra.
Fuentes y notas editoriales
Comprobado el 5 de noviembre de 2026 con las fuentes oficiales enlazadas. Cálculos ilustrativos para una persona física que compra vivienda ordinaria en Andalucía, sin beneficios fiscales, recuperación de IVA ni financiación. Salvo indicación contraria, precio sin impuestos y bases pertinentes se suponen de 3 millones de euros, sin un valor de referencia superior. Son subtotales fiscales, no presupuestos completos. Un asesor fiscal o abogado independiente en España debe confirmar la operación real. Precios y disponibilidad del catálogo requieren confirmación.
- Junta de Andalucía · ITP y AJD: tipos generales ↗
- Agencia Tributaria · Compro una vivienda: IVA o ITP ↗
- Ministerio de Consumo · Impuestos al comprar vivienda ↗
- Dirección General del Catastro · Preguntas frecuentes: valor de referencia ↗
- BOE · Ley del ITP y AJD: artículos 10, 30 y 31 ↗
- Banco de España · Gastos de hipoteca y compraventa ↗
- Junta de Andalucía · Ayuda del modelo 600: plazo y presentación ↗
- Agencia Tributaria · Retención al adquirir un inmueble de un no residente ↗
· Amalthea Real Estate
Siga leyendo
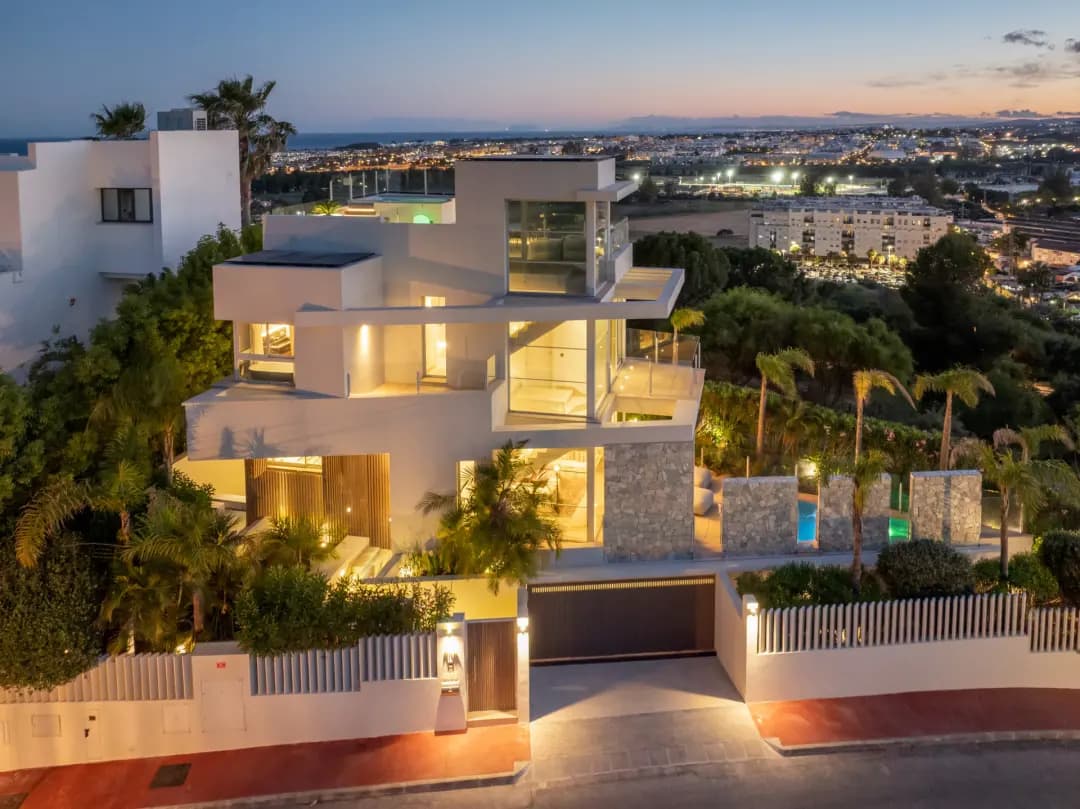
Comprar en Marbella: documentos de la vivienda antes de reservar
Cuando una vivienda entra en tu selección, dedica a sus documentos la misma atención que a su arquitectura. Un expediente ordenado ayuda a tus asesores a convertir una buena visita en una decisión fundamentada sobre el siguiente paso.
Villa Riva en Nueva Andalucía, fotografiada para el catálogo inmobiliario. Ilustra un formato residencial; este artículo no evalúa su documentación jurídica ni técnica.
Leer la guía ↗
Qué comprar en Marbella por 2 millones de euros: cuatro viviendas
Un apartamento junto a la marina, dos áticos muy distintos y una casa adosada de cuatro dormitorios: un presupuesto de 2 millones permite explorar varias formas de vivir en Marbella y sus alrededores. La comparación empieza por el uso que quiere dar a la vivienda.
Aloha Hill 101, en Nueva Andalucía, una de las cuatro propiedades de esta selección.
Leer la guía ↗
Qué comprar en Marbella por 5 millones de euros: cuatro viviendas
Un presupuesto de 5 millones de euros para el inmueble permite comparar un dúplex en la Milla de Oro, una villa en Nueva Andalucía y un ático en Marbella Este. Cuatro ejemplos del catálogo muestran formas muy distintas de convertir ese presupuesto en una vivienda.
Leer la guía ↗
Benahavís: cómo elegir la urbanización para su casa
Una dirección en Benahavís puede corresponder al pueblo, a una casa junto al golf o a una villa rodeada de amplios terrenos. El municipio abre la búsqueda. La urbanización concreta, sus recorridos cotidianos y la organización de los servicios ayudan a decidir dónde comprar.
Leer la guía ↗Nueva Andalucía: cómo elegir una casa familiar en Marbella
Una casa familiar puede acompañarle durante años, aunque la decisión se tome después de unas pocas horas de visita. En Nueva Andalucía conviene empezar por una semana lectiva: los desplazamientos de la mañana, las actividades de la tarde y la convivencia cuando todos están en casa.
Leer la guía ↗
Milla de Oro de Marbella: guía para comprar una propiedad
La Milla de Oro ofrece distintas formas de vivir en Marbella. Explore las diferencias entre una casa junto al mar, una villa por encima de la costa y una residencia con instalaciones compartidas.
Leer la guía ↗