Дом за €3 млн в Марбелье: налоги и бюджет покупки
Цена €3 млн — отправная точка. В стандартных примерах ниже налоги добавляют €210 000 для вторичной сделки или €336 000 для соответствующей первой передачи жилья. Услуги специалистов и другие расходы считаются отдельно.
В этом гиде
Фраза «бюджет €3 млн» может означать два разных задания для поиска. В первом случае покупатель ищет дом с такой ценой и выделяет дополнительные средства на приобретение. Во втором €3 млн должны покрыть жильё, налоги, сопровождение и подготовку к переезду. Если уточнить это в самом начале, короткий список объектов будет лучше соответствовать реальным возможностям и ожиданиям.
Для Марбельи действует региональная налоговая система Андалусии. Порядок зависит от сделки, а не только от архитектуры дома или недавней замены кухни. Министерство по вопросам потребления описывает обычное различие так: вторичная продажа облагается налогом на передачу имущества, а первая передача от застройщика — IVA и, как правило, AJD. Какой вариант относится к выбранному объекту, должен установить ваш специалист.
Разберём два условных примера с ценой €3 млн, затем добавим вопросы для полного личного бюджета. Отдельно рассмотрим налоговую базу, график платежей и расходы первого года владения. Три объекта из каталога в конце материала иллюстрируют варианты в близком диапазоне цен. Налоговый режим их продажи не определяется по одному объявлению, а расчётная таблица не заменяет индивидуальную смету.
Условная цена с налогами на приобретение — прочие расходы не включены
| Допущения о сделке | Расчёт налогов | Цена плюс эти налоги |
|---|---|---|
| Вторичная сделка: цена и база ITP €3 000 000 | ITP 7% = €210 000 | €3 210 000 |
| Первая передача: цена, базы IVA и AJD €3 000 000 | IVA 10% + AJD 1,2% = €336 000 | €3 336 000 |
| Вторичная сделка: цена €3 000 000; референсная стоимость и база ITP €3 200 000 | ITP 7% от €3 200 000 = €224 000 | €3 224 000 |
| Вторичная сделка: цена и база ITP €2 750 000 | ITP 7% = €192 500 | €2 942 500 |
Определите бюджет и тип сделки до применения процентов
Запишите четыре отдельные суммы: цену недвижимости, налоги при приобретении, остальные расходы покупки и резерв, который хотите сохранить после завершения. При использовании кредита отдельно покажите заёмные и собственные средства. Тогда у всех участников поиска будет одинаковое понимание доступного бюджета. Можно сразу обозначить, входит ли мебель или подготовка дома к первому приезду в общий лимит либо финансируется дополнительно.
Основные примеры относятся к физическому лицу, покупающему обычное жильё без сниженной ставки, освобождения или возмещения IVA. Они не описывают приобретение компании, участка под строительство, коммерческого помещения или сложной структуры прав. Предполагается цена без налогов и равные ей соответствующие налоговые базы, кроме специально указанного примера. Эти допущения столь же важны, как проценты: при изменении условий нужно пересчитать модель.
Попросите сведения о статусе продавца, истории передач недвижимости и составе покупки. Недавно отремонтированный дом не становится автоматически первой передачей для целей IVA. Слово «новый» в буклете тоже не решает налоговый вопрос. Установите применимый режим до того, как сравнивать два понравившихся дома по предполагаемой общей стоимости. Результат полезно сохранить в письменном расчёте с датой и ответственным специалистом.
Стандартная вторичная сделка: €210 000 ITP
Junta de Andalucía указывает общую ставку 7% для Transmisiones Patrimoniales Onerosas — части налога, которую при покупке жилья обычно называют ITP. При условной налоговой базе €3 000 000 расчёт составляет €3 000 000 × 7% = €210 000. Цена вместе с этим налогом даёт промежуточную сумму €3 210 000.
На этом расчёт налоговой части заканчивается, но бюджет ещё не собран. Предстоит добавить услуги специалистов, расходы оформления, возможное финансирование и подготовку жилья. Оставляйте эти строки видимыми, даже если предложения по стоимости пока не получены. Пустая сумма означает нерешённый вопрос, а не отсутствие расхода. Это особенно важно при обсуждении предложения продавцу: свободные средства нельзя оценить только по цене объявления.
Не прибавляйте к обычной вторичной модели с ITP процентный AJD из примера нового жилья, словно оба режима действуют одновременно. Условия этого процентного AJD в законе отличают его от передачи, облагаемой TPO. При этом нотариальные и документальные расходы могут оставаться. Попросите специалиста перечислить конкретные позиции будущего расчёта, чтобы налоговая строка и расходы оформления не смешивались в одну непонятную надбавку.
Первая передача: €300 000 IVA и €36 000 AJD
AEAT указывает общую ставку IVA 10% для соответствующих продаж жилья. Общая ставка процентного AJD в Андалусии — 1,2%. Если первая передача облагается обоими налогами, цена и обе базы равны €3 000 000, получаем €300 000 IVA и €36 000 AJD. Всего эти налоги составят €336 000, а цена с ними — €3 336 000.
Разница со стандартным вторичным примером составляет €126 000 до прочих расходов. Это сравнение двух налоговых моделей, а не вывод о выгодности конкретного дома. Готовая комплектация, нужная планировка и объём работ после покупки способны изменить более широкую оценку. Сопоставляйте их вместе с правильно установленным налоговым режимом, не превращая один процент в единственный критерий выбора.
Запросите письменную разбивку цены: включён ли IVA в сумму, которую вам показывают? Отдельно поставляемую мебель, парковку, кладовую и прочие элементы специалист должен оценить по фактическим условиям. Не применяйте ставку для жилья автоматически ко всему комплекту. Сумма €36 000 AJD также зависит от принятой налоговой базы; её проверка нужна отдельно от проверки ставки. Сохраните оба допущения рядом с результатом, чтобы расчёт можно было обновить при изменении сведений.
Проверьте налоговую базу до расчёта экономии от скидки
Catastro объясняет роль valor de referencia — референсной стоимости — в налоговой базе. Если заявленная стоимость или согласованная цена выше, для ITP применяется более высокая величина. Эта стоимость отличается от кадастровой стоимости, используемой для IBI. Попросите специалиста получить сведения для конкретного объекта и даты сделки.
Предположим, цена вторичной покупки составляет €3 000 000, а применимая референсная стоимость и база ITP — €3 200 000. При ставке 7% условный налог будет €224 000. Цена с налогом составит €3 224 000: на €14 000 больше первого вторичного примера. Это выдуманная ситуация для объяснения арифметики, а не оценка какого-либо дома из каталога или установленная стоимость выбранного покупателем объекта.
Закон об ITP также регулирует случаи отсутствия удостоверяемой референсной стоимости и устанавливает нижнюю границу стоимости при соответствующем расчёте AJD. Отсутствие показателя не означает свободу выбрать любую базу. Запросите обоснованный расчёт; если стоимость оспаривается, обсудите применимую процедуру со специалистом. Возможный будущий результат спора не следует считать деньгами, уже доступными для завершения покупки. Платёжный план должен опираться на подтверждённые обстоятельства.
Замените общую надбавку конкретными предложениями по услугам
Следующий блок бюджета составьте из отдельных услуг и расходов: юридическое и налоговое сопровождение, техническое обследование, нотариус, реестр, административное оформление, переводы и доверенность, если она нужна. Уточните необходимость каждой позиции, плательщика и содержание предложения. Для профессиональных услуг спросите, включены ли применимый IVA и внешние расходы. Так сумма будет связана с понятным объёмом работы, а не с условным процентом из чужого примера.
Если специалист называет процент, запишите и его, и результат в евро, а также перечень задач. Завершается ли сопровождение подписанием или включает подачу налоговых документов и контроль регистрации? Какие действия оплачиваются дополнительно? Письменное описание позволяет сравнить два предложения содержательно. До принятия решения полезно уточнить, кто отвечает на вопросы по окончательным счетам и сверяет ранее перечисленный аванс.
Отдельно обсудите возможный договор с агентом на стороне покупателя, банковские комиссии и конвертацию валюты. Не переносите чужую стандартную комиссию в собственную сделку. Когда появляются реальные предложения, заменяйте ими предварительные суммы, чтобы не посчитать один расход дважды. Личный резерв на изменения обозначьте отдельно: это выбранная вами сумма для планирования, а не обязательный государственный сбор или фиксированная цена услуги.
Отделите ипотечные расходы от расходов самой покупки
Banco de España подчёркивает, что установленное законом распределение расходов оформления ипотеки относится к кредиту, а не к самой купле-продаже. В его разъяснениях оценка оплачивается заёмщиком, определённые расходы кредитного оформления — банком. Уточните применение правил и предложения банка к вашему финансированию.
Если планируете кредит, подготовьте два расчёта: общую стоимость приобретения и собственные средства на каждом этапе. Укажите предполагаемый размер займа, условия выдачи и остаток денег для налогов и прочих платежей. Возможность получить ипотеку сама по себе не отвечает на вопрос, когда средства будут доступны. Согласуйте этот момент с обязательствами, которые возникают по договору, и оставьте открытые условия явно отмеченными.
Различайте банковскую оценку, решение о финансировании и техническое состояние жилья. Перед привязкой кредитных денег к договорному сроку спросите банк и специалистов, что ещё требуется. Если накопления находятся в другой валюте, запросите условия обмена и расчёт евро, которые поступят на счёт. Ориентировочный курс не следует записывать как уже подтверждённую сумму. Добавьте комиссии в соответствующую строку бюджета и обновляйте её по актуальному предложению.
Соберите резерв, завершение и налоговые сроки в один календарь
Платёж в счёт согласованной цены нужно учитывать внутри этой цены, а не добавлять второй раз сверху. Поручите юристу подтвердить назначение каждого резерва или депозита по конкретному соглашению. Если существует отдельная комиссия, покажите её самостоятельной строкой с получателем и основанием. Эта простая сверка помогает избежать ситуации, когда уже уплаченный аванс ошибочно увеличивает общий бюджет на ту же сумму.
Руководство Junta по modelo 600 указывает общий срок подачи и уплаты — два месяца со дня, следующего за датой возникновения налогового обязательства. Поручите сопровождающему специалисту определить применимую дату и срок. Не предполагайте, что все отсчёты начинаются при получении ключей. Для IVA и возможных поэтапных платежей покупки нужен собственный календарь, согласованный с фактической структурой сделки.
Для каждого перевода укажите сумму, получателя, срок и ожидаемое подтверждение. Сверяйте авансы на расходы с окончательными счетами и квитанциями об уплате налогов. Полезно обозначить человека, который собирает эти подтверждения и закрывает остаток предварительного расчёта. Тогда будет видно, достаточно ли средств в нужные даты, даже если часть оформления завершается после дня подписания и передачи недвижимости.
Нерезидентный продавец может изменить распределение платежей
AEAT разъясняет обязанность покупателя при соответствующей покупке у нерезидента удержать и перечислить 3% согласованной суммы через modelo 211 в счёт налога продавца. До составления расчёта специалист должен установить налоговый статус продавца и применимость исключений.
В простом условном примере сделки за €3 000 000, полностью подпадающей под удержание, 3% составляют €90 000. Эта сумма удерживается из согласованной цены для перечисления налоговому органу, а не прибавляется к цене ещё раз. Фактическое распределение также учитывает ранее внесённые платежи, обременения и другие согласованные корректировки. Поэтому его должен готовить юрист, располагающий документами, а не покупатель на основе одной арифметической строки.
Здесь важен статус продавца, а не только паспорт покупателя. Уточните, кто готовит декларацию, организует перечисление и передаёт подтверждения. Удержанная сумма не является скидкой или свободными деньгами для обустройства дома. Специалисту также нужно проверить отдельные муниципальные и другие обязательства при завершении: один процент не заменяет весь анализ покупки у нерезидента. Сохраните итоговое распределение рядом с общим бюджетом, чтобы получатели и суммы оставались согласованными.
Если €3 млн — общий лимит, цену поиска нужно снизить
Начните с суммы, которую можете направить на приобретение. В условной вторичной модели цена €2 750 000 и такая же база дают €192 500 ITP, всего €2 942 500. В пределах лимита €3 млн остаётся €57 500 на все прочие расходы и тот резерв, который вы хотите включить. Этот остаток ещё не означает, что средств действительно хватит: его необходимо сопоставить с полученными предложениями.
Для другого условного сравнения возьмём первую передачу за €2 650 000 с равными цене базами IVA и AJD. Получаем €265 000 IVA и €31 800 AJD, промежуточный итог €2 946 800. До прочих расходов остаётся €53 200. Оба примера показывают влияние налогового режима на ценовой диапазон поиска; они не являются рекомендациями по оферте или прогнозами стоимости юридических и других услуг.
Получив реальные сметы, пересмотрите лимит и список объектов вместе. Решите, входят ли мебель, немедленные работы, расходы финансирования и первый год содержания в доступную сумму. Сохраняйте это решение в задании на поиск. Тогда привлекательная цена не займёт незаметно деньги, которые уже предназначены для других частей переезда, а сравнение двух домов будет опираться на одинаковые финансовые границы.
Три объекта из каталога в близком диапазоне цен
Monte Paraiso 10D предлагается за €2 500 000 на Золотой миле Марбельи: четыре спальни, 275 м² построенной площади и 80 м² террас. Для формата апартаментов к расчёту приобретения стоит добавить вопросы об общих услугах и бюджете сообщества.
Villa Riva в Nueva Andalucía предлагается за €2 775 000: четыре спальни, 264 м² построенной площади, 151 м² террас и участок 390 м². Сопоставьте частные наружные пространства и оборудование с услугами, которые планируете заказывать после покупки.
La Quinta 193 предлагается за €2 950 000 в Бенахависе — отдельном муниципалитете рядом с Марбельей. В каталоге указаны четыре спальни, 373 м² построенной площади, 122 м² террас и участок 1 035 м². Это примеры цен предложения, а не варианты «всё включено за €3 млн». Налоговый режим, базы, наличие и итоговые расходы устанавливаются индивидуально; условная таблица выше не является сметой по этим домам.
| Объект | Цена предложения | Построенная площадь | Террасы | Участок |
|---|---|---|---|---|
| Monte Paraiso 10D | 2.500.000 € | 275 m² | 80 m² | — |
| Villa Riva | 2.775.000 € | 264 m² | 151 m² | 390 m² |
| La Quinta 193 | 2.950.000 € | 373 m² | 122 m² | 1.035 m² |
Подборка из каталога Amalthea. Запрашиваемые цены и доступность требуют подтверждения; эти примеры не являются статистикой цен района. Площади приведены по данным каталога и требуют сверки с документами. Прочерк означает, что значение не указано.
Сохраните в поле зрения первый год владения
Бюджет приобретения должен быть связан с отдельным планом содержания. Запросите актуальные сведения о взносах сообщества, местных платежах, страховании, коммунальных услугах и обслуживании. Уточните период и состав каждой цифры. Ежемесячная услуга, ежегодный платёж и разовая замена оборудования не должны стоять в одной колонке без пояснений. Так будет проще понять регулярную нагрузку и деньги, необходимые вскоре после получения ключей.
Составьте задание на первый год с учётом вашего проживания. Постоянный дом, сезонная резиденция и объект с планируемыми работами требуют разных решений. Определите, кто занимается садом, бассейном и оборудованием между приездами, и запросите предложения на действительно нужные услуги. Меблировка и изменения дома требуют собственного перечня работ и смет. Не переносите бюджет прежнего владельца автоматически на ваш режим использования.
Текущие личные налоговые обязанности обсудите с профильным консультантом с учётом резидентства и структуры владения. Их нельзя вывести из этой таблицы налогов приобретения. Отдельное планирование регулярных обязательств позволит оценить комфорт владения после завершения сделки и подходящий именно вам резерв. При необходимости скорректируйте ценовой диапазон поиска, пока выбор ещё открыт, а основные условия покупки не приняты.
До обязательства запросите единый сверенный бюджет
Объедините сведения в датированный расчёт с допущениями, подтверждёнными суммами и открытыми вопросами. Попросите специалистов указать режим и налоговые базы, объяснить учёт внесённых платежей и распределить оставшиеся задачи. Сохраните исходные предложения и документы рядом, чтобы любое последующее изменение можно было проследить. Перед решением полезно убедиться, что обсуждается одна и та же актуальная версия расчёта.
Сравнивайте дома с одинаковым пониманием общей стоимости. Низкая цена объявления не завершает выбор, а высокий налоговый итог не описывает качество жилья. Решение должно связать ваши планы жизни в Марбелье с понятной покупкой, которую можно профинансировать в согласованные сроки. Обновляйте бюджет, если меняются объект, цена, структура сделки или применимые правила, и проверяйте, остаётся ли необходимый резерв после этих изменений.
- Ценовой предел поиска и общий доступный бюджет записаны отдельно.
- Налоги, базы и допущения подтверждены применительно к сделке.
- Услуги, авансы и удержания посчитаны один раз и отнесены к правильным получателям.
- Учтены даты платежей и резерв для дома после завершения покупки.
Источники и редакционные примечания
Проверено 5 ноября 2026 года по официальным источникам ниже. Условные расчёты относятся к физическому лицу, приобретающему обычное жилое имущество в Андалусии без льгот, возмещения IVA и финансирования. Если не указано иное, цена без налогов и каждая соответствующая налоговая база равны €3 млн; более высокая референсная стоимость не предполагается. Приведены промежуточные суммы с налогами, а не полные сметы. Конкретную сделку должен проверить независимый испанский налоговый консультант или юрист. Цены и наличие объектов требуют подтверждения.
- Junta de Andalucía · ITP y AJD: tipos generales ↗
- Agencia Tributaria · Compro una vivienda: IVA o ITP ↗
- Ministerio de Consumo · Impuestos al comprar vivienda ↗
- Dirección General del Catastro · Preguntas frecuentes: valor de referencia ↗
- BOE · Ley del ITP y AJD: artículos 10, 30 y 31 ↗
- Banco de España · Gastos de hipoteca y compraventa ↗
- Junta de Andalucía · Ayuda del modelo 600: plazo y presentación ↗
- Agencia Tributaria · Retención al adquirir un inmueble de un no residente ↗
· Amalthea Real Estate
Читайте также
Документы на недвижимость в Марбелье: что запросить до резерва
Когда дом попал в короткий список, уделите его документам столько же внимания, сколько архитектуре. Собранная информация поможет вашим специалистам оценить объект и объяснить условия следующего шага.
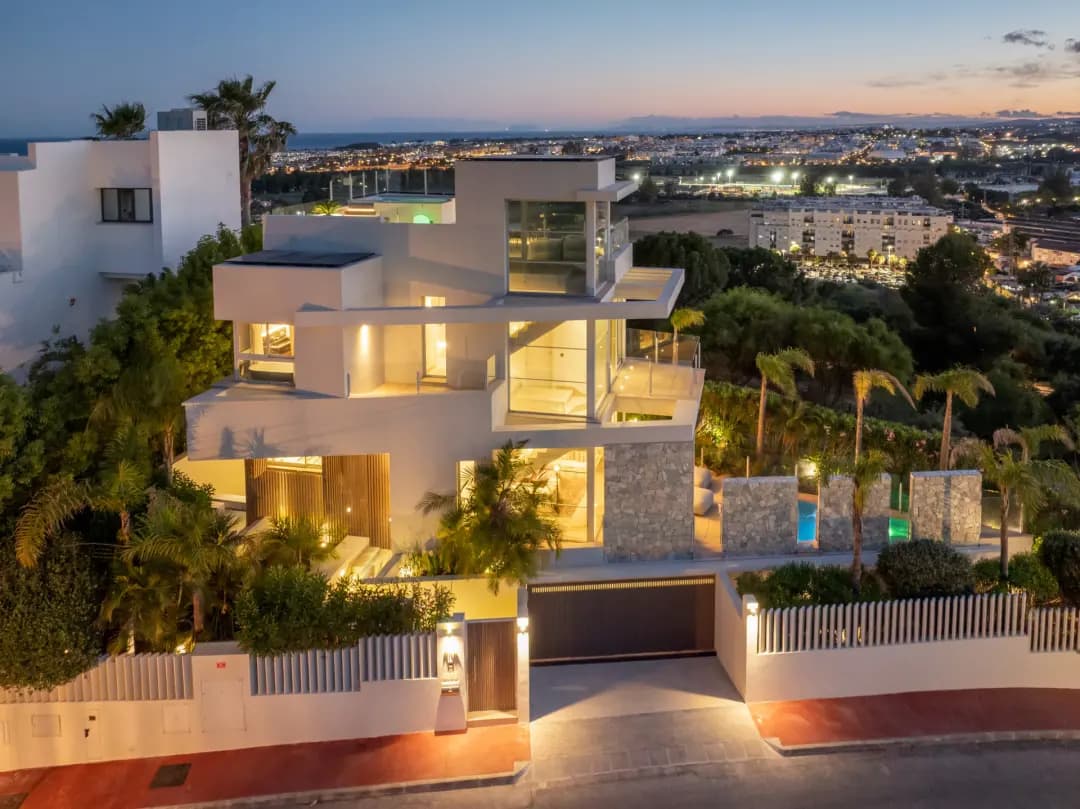
Villa Riva в Nueva Andalucía, фотография из каталога недвижимости. Дом иллюстрирует жилой формат; его юридические и технические документы в рамках статьи не оценивались.
Читать гид ↗
Что можно купить в Марбелье за €2 млн: четыре объекта
Апартаменты у марины, два разных пентхауса и таунхаус с четырьмя спальнями: бюджет €2 млн позволяет рассмотреть несколько сценариев жизни в Марбелье и окрестностях. Сравнивать их полезнее через будущую повседневную жизнь, чем только через цену и метраж.
Aloha Hill 101 в Nueva Andalucía — один из четырёх объектов этой подборки.
Читать гид ↗
Что можно купить в Марбелье за €5 млн: четыре разных дома
Бюджет €5 млн на сам объект позволяет сравнивать дуплекс на Golden Mile, виллу с большим участком в Nueva Andalucía и пентхаус в восточной Марбелье. На четырёх примерах из каталога разбираем, какой дом стоит за каждой ценой.
Читать гид ↗
Бенахавис: как выбрать урбанизацию для покупки дома
Адрес в Бенахависе может означать дом в самом посёлке, виллу рядом с гольфом или большую усадьбу на склоне. Название муниципалитета задаёт направление поиска. Конкретная урбанизация, ежедневные маршруты и организация обслуживания помогают понять, где вам будет удобно жить.
Читать гид ↗Nueva Andalucía: как выбрать дом для семьи в Марбелье
Семейный дом в Марбелье выбирают на годы, а смотрят обычно несколько часов. В Nueva Andalucía стоит начать со школьной недели: куда вы едете утром, где дети проводят время после занятий и как дом работает, когда вся семья собирается вместе.
Читать гид ↗
Golden Mile Marbella: гид для покупателя недвижимости
Золотая миля — это несколько способов жить в Марбелье. Разбираем, как выбрать между домом у моря, виллой выше побережья и резиденцией с общей инфраструктурой.
Читать гид ↗